Domain nwpr.de kaufen?
Wir ziehen mit dem Projekt
nwpr.de um.
Sind Sie am Kauf der Domain
nwpr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nwpr.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
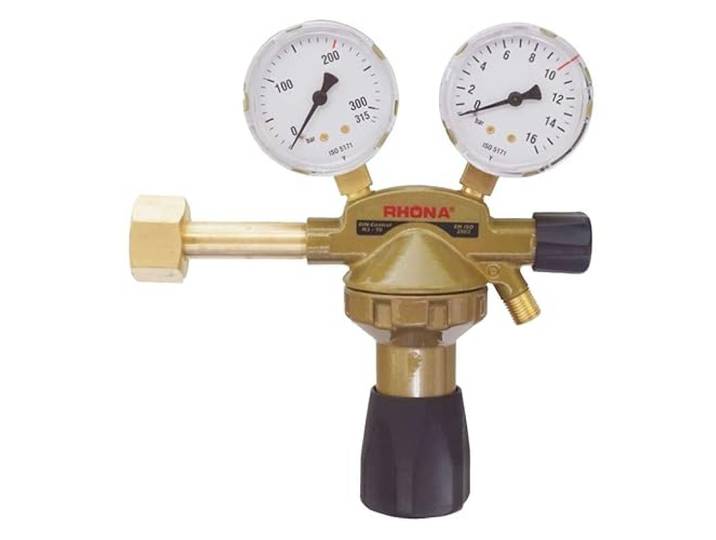
Druckminderer Wasserstoff Rhöna<p>Der <strong>Druckminderer Wasserstoff Rhöna</strong> ist eine hochwertige Lösung für die sichere und präzise Regulierung von Wasserstoffgas. Entwickelt für den Einsatz in verschiedenen industriellen Anwendungen, bietet dieser <strong>Druckminderer H2</strong> eine zuverlässige Leistung und gewährleistet eine optimale Gasversorgung.</p><p>Hergestellt aus robustem Material, überzeugt der Druckminderer durch seine Langlebigkeit und Widerstandsfähigkeit. Die präzise Druckregelung ermöglicht eine einfache Anpassung des Ausgangsdrucks, was ihn ideal für unterschiedliche Einsatzbereiche macht. Mit einem klaren und übersichtlichen Manometer behältst du stets den Überblick über den aktuellen Druckstatus, was die Handhabung zusätzlich erleichtert.</p><p>Der Druckminderer ist in einem modernen und funktionalen Design gehalten, das sich nahtlos in jede Arbeitsumgebung einfügt. Seine kompakte Bauweise sorgt dafür, dass er auch in engen Räumen problemlos eingesetzt werden kann. Die einfache Montage und Bedienung machen ihn zu einer praktischen Wahl für Fachleute, die Wert auf Effizienz und Sicherheit legen.</p><p>Mit dem <strong>Druckminderer Wasserstoff Rhöna</strong> investierst du in ein Produkt, das höchste Standards erfüllt und dir eine zuverlässige Gasversorgung garantiert. Egal, ob in der Chemieindustrie, im Labor oder in der Forschung – dieser Druckminderer ist die ideale Wahl für alle, die mit Wasserstoff arbeiten.</p>89,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
FRANZIS Experimentierset "Erneuerbare Energien" - ab 10 Jahren - onesizeExperimentierset "Erneuerbare Energien" - ab 10 Jahren von FRANZIS - - Inhalt: Thermometer, Widerstände, Konstruktionsbalken, Motor/Generator, Messgerät, Spritzen, Druckklemmen, Kabel, Solarmodul, Kondensatoren, LEDs, Schraubenzieher, Schrauben und Muttern, Batterieclip - Lernfelder: Erneuerbare Energien - Altersempfehlung: ab 10 Jahren Achtung! Nicht geeignet für22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
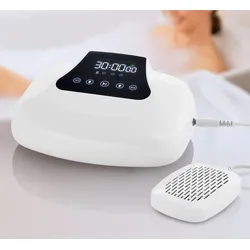
High-Performance Wasserstoff-Booster BadWasserstoff erleben – vitalisierende Frische für Körper und Geist Ein entspannendes Bad, das mehr leistet: Das High-Performance Wasserstoff-Booster Bad verwandelt Ihr Badewasser in ein hochkonzentriertes, wasserstoffangereichertes Erlebnis. Technologie trifft Komfort, Regeneration trifft Selbstfürsorge. Mit nur wenigen Handgriffen holen Sie sich eine Wellnesskur ins eigene Badezimmer. Gezielte Regeneration mit hochkonzentriertem molekularem Wasserstoff Maximale Wasserstoffkonzentration wird in Echtzeit erzeugt – frei wählbar in drei Intensitätsstufen (leicht, mittel, stark). So lässt sich das Bad ideal auf Ihre Bedürfnisse abstimmen: sanfte Entspannung, aktive Erholung nach dem Sport oder tief regenerierend. Molekularer Wasserstoff kann über das Badewasser aufgenommen werden und unterstützt Sie in Momenten der Regeneration oder beim Stressabbau. Komfort und Sicherheit Display und Bedienfeld sind klar strukturiert – einfache Bedienung ohne technische Vorkenntnisse Automatischer Timer schaltet das Gerät nach der gewählten Anwendung aus Systemüberwachung erkennt Abweichungen im Betriebsablauf und stellt sichere Nutzung sicher Wasserstofferzeugungskopf ausgelegt für über 1000 Anwendungen, korrosionsgeschützte Komponenten garantieren Langlebigkeit Maße Steuergerät: 28 cm × 22,3 cm × 11,8 cm Netzkabel: 1,5 m Wasserstoff-Generator-Schlauch: 2 m Gewicht: ca. 2 kg Leistung: Nennstrom 100-220 V, 50/60 Hz Leistungsaufnahme: 40 W Lieferumfang: Steuergerät des High-Performance Wasserstoff-Booster Bad , Wasserstoff-Generator, AC-Netzkabel, Benutzerhandbuch.299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **

Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
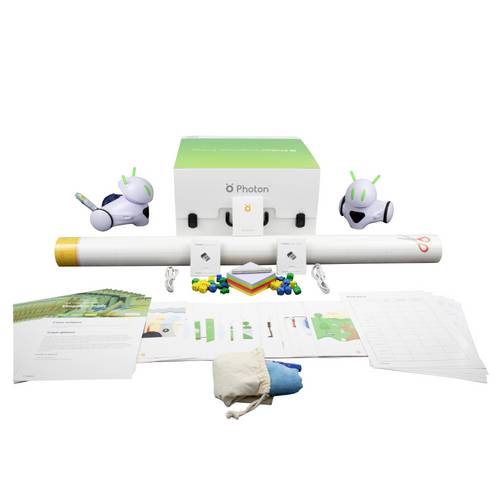
Photon Roboter Fertiggerät PE-UEE Umwelt & Erneuerbare EnergienDie Vermittlung von zukunftsorientiertem Verhalten ist heute wichtiger denn je. Wir haben das Sustainable Energy Kit entwickelt, um den Schülern eine respektvolle Haltung gegenüber der natürlichen Umwelt zu vermitteln und zukunftsorientiertes Verhalten zu fördern. Das Kit enthält 10 Unterrichtspläne, die als Ganzes oder als einzelne Aktivitäten verwendet werden können. Die Förderung des zukunftsorientiertem Verhaltens ist eine einfache Möglichkeit, sich aktiv an der Gestaltung einer besseren Zukunft für unsere Kinder zu beteiligen.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umfüllbogen WasserstoffUmfüllbogen Wasserstoff. Zum einfachen Umfüllen von großen in kleine Gasflaschen.. Das Umfüllen sollte immer sehr langsam und mit geringen Druck erfolgen.. DIN 477-1. Gewinde beidseitig: W21,8 x 1/14" LH. Betriebsdruck: 200 bar. Medium: Wasserstoff. Artikelnummer: 110440. Angaben zur Produktsicherheit. Rief. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Telefon: +49 (0) 7161 / 40230 – 0. E-Mail: info@rimag.de. https://www.rimag.de/. Produktsicherheit und Dokumente. Hersteller. Rief & Co. GmbH. Zeppelinstr. 2. 73095 Albershausen. Deutschland. E-Mail: info@rimag.de. Telefon: +49 (0)7161 40230-0. Web: https://www.rimag.de/. Produktidentifikation. Umfüllbogen Wasserstoff · Art.-Nr. 110440 · EAN 11044041,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Druckminderer Wasserstoff Rhöna<p>Der <strong>Druckminderer Wasserstoff Rhöna</strong> ist eine hochwertige Lösung für die sichere und präzise Regulierung von Wasserstoffgas. Entwickelt für den Einsatz in verschiedenen industriellen Anwendungen, bietet dieser <strong>Druckminderer H2</strong> eine zuverlässige Leistung und gewährleistet eine optimale Gasversorgung.</p><p>Hergestellt aus robustem Material, überzeugt der Druckminderer durch seine Langlebigkeit und Widerstandsfähigkeit. Die präzise Druckregelung ermöglicht eine einfache Anpassung des Ausgangsdrucks, was ihn ideal für unterschiedliche Einsatzbereiche macht. Mit einem klaren und übersichtlichen Manometer behältst du stets den Überblick über den aktuellen Druckstatus, was die Handhabung zusätzlich erleichtert.</p><p>Der Druckminderer ist in einem modernen und funktionalen Design gehalten, das sich nahtlos in jede Arbeitsumgebung einfügt. Seine kompakte Bauweise sorgt dafür, dass er auch in engen Räumen problemlos eingesetzt werden kann. Die einfache Montage und Bedienung machen ihn zu einer praktischen Wahl für Fachleute, die Wert auf Effizienz und Sicherheit legen.</p><p>Mit dem <strong>Druckminderer Wasserstoff Rhöna</strong> investierst du in ein Produkt, das höchste Standards erfüllt und dir eine zuverlässige Gasversorgung garantiert. Egal, ob in der Chemieindustrie, im Labor oder in der Forschung – dieser Druckminderer ist die ideale Wahl für alle, die mit Wasserstoff arbeiten.</p>89,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
FRANZIS Experimentierset "Erneuerbare Energien" - ab 10 Jahren - onesizeExperimentierset "Erneuerbare Energien" - ab 10 Jahren von FRANZIS - - Inhalt: Thermometer, Widerstände, Konstruktionsbalken, Motor/Generator, Messgerät, Spritzen, Druckklemmen, Kabel, Solarmodul, Kondensatoren, LEDs, Schraubenzieher, Schrauben und Muttern, Batterieclip - Lernfelder: Erneuerbare Energien - Altersempfehlung: ab 10 Jahren Achtung! Nicht geeignet für22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
High-Performance Wasserstoff-Booster BadWasserstoff erleben – vitalisierende Frische für Körper und Geist Ein entspannendes Bad, das mehr leistet: Das High-Performance Wasserstoff-Booster Bad verwandelt Ihr Badewasser in ein hochkonzentriertes, wasserstoffangereichertes Erlebnis. Technologie trifft Komfort, Regeneration trifft Selbstfürsorge. Mit nur wenigen Handgriffen holen Sie sich eine Wellnesskur ins eigene Badezimmer. Gezielte Regeneration mit hochkonzentriertem molekularem Wasserstoff Maximale Wasserstoffkonzentration wird in Echtzeit erzeugt – frei wählbar in drei Intensitätsstufen (leicht, mittel, stark). So lässt sich das Bad ideal auf Ihre Bedürfnisse abstimmen: sanfte Entspannung, aktive Erholung nach dem Sport oder tief regenerierend. Molekularer Wasserstoff kann über das Badewasser aufgenommen werden und unterstützt Sie in Momenten der Regeneration oder beim Stressabbau. Komfort und Sicherheit Display und Bedienfeld sind klar strukturiert – einfache Bedienung ohne technische Vorkenntnisse Automatischer Timer schaltet das Gerät nach der gewählten Anwendung aus Systemüberwachung erkennt Abweichungen im Betriebsablauf und stellt sichere Nutzung sicher Wasserstofferzeugungskopf ausgelegt für über 1000 Anwendungen, korrosionsgeschützte Komponenten garantieren Langlebigkeit Maße Steuergerät: 28 cm × 22,3 cm × 11,8 cm Netzkabel: 1,5 m Wasserstoff-Generator-Schlauch: 2 m Gewicht: ca. 2 kg Leistung: Nennstrom 100-220 V, 50/60 Hz Leistungsaufnahme: 40 W Lieferumfang: Steuergerät des High-Performance Wasserstoff-Booster Bad , Wasserstoff-Generator, AC-Netzkabel, Benutzerhandbuch.299,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
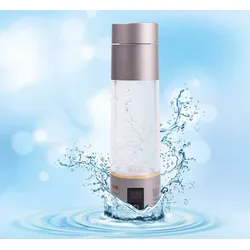
Mobiler High-Performance Wasserstoff-BoosterModerne Wasserstofftechnologie – mobil, kompakt und effizient Der Mobile High-Performance Wasserstoff-Booster ermöglicht es Ihnen, jederzeit und überall Wasser mit molekularem Wasserstoff anzureichern. Dank moderner Elektrolyse-Technologie werden Wasserstoff und Sauerstoff voneinander getrennt, sodass in kurzer Zeit wasserstoffreiches Trinkwasser entsteht. So genießen Sie Ihr mit molekularem Wasserstoff angereichertes Wasser ganz flexibel – zu Hause, im Büro oder unterwegs. Leistungsstark und jederzeit einsatzbereit Mit einem Gewicht von nur 500 Gramm und einer Höhe von 22 Zentimetern passt der Mobile High-Performance Wasserstoff-Booster bequem in Tasche oder Rucksack. Trotz seiner kompakten Bauweise erreicht er bereits nach 5 oder 10 Minuten einen H2-Gehalt von bis zu 6000 parts per billion (ppb) und eignet sich für stilles Wasser ebenso wie für Umkehrosmose- oder destilliertes Wasser. BPA-freie Materialien, wiederverwendbare Flaschen und die langlebige Konstruktion machen ihn zu einer nachhaltigen Lösung für die tägliche Wasserstoffanreicherung. Die einfache Bedienung sorgt dafür, dass das Gerät jederzeit schnell einsatzbereit ist. Innovative Technik für maximale Sicherheit Ein integriertes Überdruckventil sowie hochwertige Komponenten gewährleisten einen sicheren und zuverlässigen Betrieb. Der leistungsstarke Li-Ionen-Akku (3,7 V, 1400 mAh) versorgt den Wasserstoff-Booster zuverlässig mit Energie und ermöglicht eine komfortable Nutzung – auch unterwegs. SPE-Membran mit Platin-Iridium-Beschichtung – das Herzstück des Wasserstoff-Boosters Herzstück des Mobile High-Performance Wasserstoff-Boosters ist die hochwertige SPE-Membran mit Platin-Iridium-Beschichtung. Sie ermöglicht eine besonders effiziente Wasserstoffproduktion und überzeugt durch ihre hohe Widerstandsfähigkeit. Gegenüber herkömmlichen Membranen bietet sie eine bis zu fünffach längere Lebensdauer. Für den Betrieb genügt bereits Leitungswasser oder entmineralisiertes Wasser – ganz ohne zusätzliche Elektrolyte. Dadurch lässt sich der Wasserstoff-Booster besonders einfach und komfortabel nutzen. Gleichzeitig sorgt die hochwertige Membrantechnologie für eine zuverlässige Wasserstoffproduktion bei hoher Effizienz und geringem Wartungsaufwand. Lange Lebensdauer durch Platin-Iridium-Beschichtung zum Schutz vor Korrosion, Oxidation und Verschleiß Besonders effiziente und verlustarme Wasserstoffproduktion Hohe chemische Stabilität auch unter wechselnden Einsatzbedingungen Wartungsarme Oberfläche mit geringer Ablagerungsneigung 2 Laufzeiten: 5 oder 10 Minuten (für besonders hohen H2-Gehalt) Wasserstoffausbeute mit 270-ml-Flasche: ca. 4.000 ppb nach 5 Minuten, ca. 5.500–6.000 ppb nach 10 Minuten Geeignet für Leitungswasser, stilles Wasser, Umkehrosmose- und destilliertes Wasser Der Wasserstoff-Booster verbindet moderne Technologie, hohe Effizienz und eine komfortable Bedienung in einem kompakten Gerät – für die einfache Herstellung von wasserstoffreichem Trinkwasser im Alltag. Maße: Ø 6,1 × 22 cm Gewicht: ca. 500 g Material: ABS und Polycarbonat Li-Ionen-Akku: 3,7 V, 1.400 mAh Lieferumfang: Wasserstoff-Booster, Ersatzflasche, Ladekabel, Netzstecker, Adapter für Wasserflaschen (Ø 25 mm und Ø 30 mm), 10 Ersatzdichtungen199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimaschutz und Nachhaltigkeit im TourismusKlimaschutz und Nachhaltigkeit im Tourismus , Entwicklungen und Umsetzungsstrategien , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20231101, Produktform: Kartoniert, Titel der Reihe: Schriften zu Tourismus und Freizeit#27#, Redaktion: Bandi Tanner, Monika~Wirth, Samuel~Roller, Marcus, Seitenzahl/Blattzahl: 300, Keyword: Nachhaltiger Tourismus, Fachschema: Dienstleistung~Tertiärer Sektor, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Dienstleistungsgewerbe, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 233, Breite: 159, Höhe: 20, Gewicht: 462, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503237692, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.